Saltar al contenido

Autor: admin

  • Las VTC pueden tributar en módulos

    Desde hace ya varios años, una de las grandes desventajas de las VTC frente a los taxis ha sido la tributación por módulos. Mientras que los taxis tributan por el sistema de estimación objetiva, más conocido como módulos, en función de los kilómetros recorridos o el personal contratado, sin tener en cuenta los ingresos reales de la actividad, las VTC tenían que tributar por el sistema de estimación directa, esto es, ingresos menos gastos.

    Pues bien, diversas resoluciones de los tribunales económico-administrativos han indicado que esto no es así, y que las VTC tienen derecho a tributar igual que los taxis por el sistema de módulos, estimación objetiva.

    Existen múltiples consultas vinculantes de la Dirección General de Tributos que manifiestan que el epígrafe de la actividad correspondiente a las VTC es el denominado transporte por autotaxi.

    La normativa que regula el sistema de tributación objetiva, módulos, incluye dentro de dicho sistema a determinados epígrafes de actividad, entre los que se encuentra el ya mencionado de transporte por autotaxi.

    La Agencia Tributaria siempre ha venido diciendo que, si bien las VTC tienen que darse de alta en el epígrafe de actividad de los taxis, el sistema de tributación no puede ser el de módulos, sino el de cualquier otro autónomo: ingresos menos gastos.

    No obstante, resoluciones de los tribunales económico-administrativos corrigen esta postura y vienen a manifestar que si el epígrafe de actividad de la VTC es el de los taxis, entonces también tienen derecho a tributar mediante el sistema de módulos.

    ¿Se está aplicando ya por Hacienda este sistema de tributación?

    La realidad es que la Agencia Tributaria no está conforme con esta interpretación y no la aplica de manera automática a las VTC. Pero en cualquier caso, los tribunales económico-administrativos así lo han interpretado y, salvo que haya un nuevo cambio de criterio, las VTC deberían tener derecho a optar entre tributar mediante estimación objetiva (módulos) o mediante estimación directa (ingresos menos gastos).

    ¿Me pueden sancionar por aplicar este criterio?

    Lo que sí parece claro es que, si bien la Agencia Tributaria podría mantener su criterio e imponer el mantenimiento del sistema de tributación actual, en ningún caso podría sancionar por haber aplicado el otro sistema, puesto que se basa en una interpretación razonable de la norma. Tan razonable que hasta los tribunales económico-administrativos, encargados de revisar las resoluciones de la Agencia Tributaria, así lo han interpretado.

    ¿Qué ahorro puede suponer este cambio de criterio?

    El hecho de tributar mediante estimación objetiva o estimación directa puede suponer una diferencia en la cuota a pagar muy cuantiosa para cualquier pequeño empresario del sector.

    Así, un vehículo que tribute en el sistema tradicional de estimación directa con un beneficio de 3.000 euros mensuales podría llegar a pagar al año unos 4.000 o 5.000 euros de impuestos, en función de la situación personal, el resto de ingresos y demás circunstancias.

    En cambio, ese mismo empresario, por el sistema de módulos —dado que no se tiene en cuenta el beneficio obtenido— no llegaría a pagar ni 1.000 euros. Hasta cinco veces menos tributando por un sistema que por otro.

    ¿Quién puede aprovecharse de este cambio de criterio?

    Es aplicable a cualquier empresario individual (autónomo) que disponga de una VTC. No es aplicable a las sociedades, ya que las empresas no pueden tributar en módulos, que es un sistema del IRPF, mientras que ellas tributan en el impuesto sobre sociedades.

    De igual manera, hay que tener en cuenta que la estimación objetiva no es compatible con tener otra actividad como autónomo que no esté acogida a esta tributación. Es decir, si se es abogado y se tiene una VTC, no sería aplicable el sistema de módulos, ya que ha de mantenerse el mismo sistema en todas las actividades y la abogacía no permite aplicarlo.

    Quienes sí son los grandes beneficiados son aquellos taxistas que, teniendo un taxi, deciden invertir en una VTC, puesto que podrían compatibilizar ambos negocios manteniendo el sistema de módulos, al estar ambas actividades comprendidas en la estimación objetiva.

    Este artículo es informativo y de carácter general. Antes de cambiar tu régimen de tributación, consúltalo con un profesional: puedes localizar despachos del sector en el directorio de asesorías especializadas y en inspecciones tributarias.
  • La venta de una licencia VTC o de taxi, sin vehículo, no lleva IVA

    El Tribunal Supremo manifiesta que la venta de una licencia de taxi, sin que se transmita junto a la misma un vehículo, es una operación no sujeta a IVA. En consecuencia, y en aplicación de dicho razonamiento y con base a los mismos fundamentos jurídicos, ocurre exactamente lo mismo en el caso de una VTC.

    La sentencia 2892/2020 de 10 de septiembre de 2020, emitida por la Sala de lo Contencioso Administrativo del Tribunal Supremo analiza a la luz de la jurisprudencia del Tribunal de Justicia de la Unión Europea, si la transmisión onerosa de una licencia de auto-taxi y del vehículo usado en la actividad que no era apto para seguir realizándola conforme a la regulación sectorial, en favor de un solo adquirente que continúa en el ejercicio de dicha actividad de transporte por auto-taxi, debe ser considerada como una operación sujeta o como una operación no sujeta al impuesto sobre el valor añadido.

    Pues bien, para sorpresa de todos, y al contrario de lo que desde hace décadas ha venido manifestando y aplicando la Agencia Tributaria, no es necesario transmitir conjuntamente con la licencia el vehículo para que se trate de una unidad económicamente independiente y con ello que se aplique la normativa por la cual se considera una operación no sujeta a IVA y, en consecuencia, no hay que pagar IVA por la transmisión de dicha licencia.

    ¿En qué consistía el caso de la sentencia?

    En el caso analizado en la sentencia se trataba de la transmisión de una licencia de taxi de Barcelona que, si bien se vendió conjuntamente con un vehículo, dicho vehículo no cumplía los requisitos del reglamento de transporte metropolitano para ser utilizado como taxi junto con la licencia.

    Esto hacía que la posición de la Agencia Tributaria fuera que la situación era la misma que si se hubiese transmitido sólo la licencia y, en consecuencia, debiera repercutirse IVA en la factura, al no tratarse de una unidad económica independiente.

    Como se recoge en el razonamiento de la sentencia, el tribunal entiende que el vehículo en el que se desarrolla la actividad, al margen de su valoración, no reviste interés desde el punto de vista empresarial, toda vez que lo esencial es la licencia, y es precisamente ésta la que forma el patrimonio empresarial del taxista, ya que es este título el que determina su actividad, de forma que, si se enajena la licencia, la realización de la actividad de taxista deviene imposible, aunque se conserve el vehículo, que pasará a ser un vehículo privado sin más especificación, mientras que, si se conserva la licencia, aunque se enajene el vehículo, la actividad puede volver a ejercerse actualizándola a través de cualquier otro.

    ¿Qué dice la normativa al respecto?

    La normativa fiscal de IVA marca que cuando se transmite una unidad económicamente independiente, entendiendo como tal, aquellos elementos susceptibles de generar el negocio por sí solos, la operación no está sujeta a IVA, es decir, no hay que repercutir IVA en la factura, y el comprador, en consecuencia, no tiene que abonarlo.

    Hasta ahora, en el mundo del taxi, se ha venido entendiendo que dicha unidad autónoma capaz de generar el negocio estaba constituida, al menos, por la licencia y el coche, que debían transmitirse juntos para poder realizar la venta sin pagar IVA. Producto de ello, todas las ventas que se realizaban únicamente de la licencia de taxi, incluían la repercusión de IVA y, en consecuencia, dicho IVA era pagado por el comprador al vendedor, que tenía que ingresarlo en la Agencia Tributaria.

    Pues bien, esta interpretación del Tribunal Supremo para el mundo del taxi, derivada de una sentencia de un tribunal europeo (el IVA es un tributo armonizado para toda Europa), reconoce que la transmisión únicamente de la licencia es una operación no sujeta y, con ello, no debe repercutirse el impuesto ni ingresarse en la Agencia Tributaria.


    ¿Compraste o vendiste una licencia de taxi o VTC abonando IVA?

    Si la operación se hizo repercutiendo IVA cuando no procedía, puede caber la devolución de lo ingresado. Tienes el detalle en recuperar el IVA de la venta de una licencia, y puedes localizar a un profesional del sector en el directorio de inspecciones tributarias.

  • ¿Cómo puedo saber quién es el titular de una VTC, un vehículo o cuantas VTCs tiene una empresa?

    Conocer quien es oficialmente el propietario o titular de una tarjeta VTC o a qué vehículo está asociada la misma es una cosa muy sencilla y que cualquiera puede conocer y consultar ya que se trata de un dato público y accesible para cualquiera en internet.

    Mucha gente piensa que las VTCs que vemos circulando por Madrid, Barcelona o cualquier otra ciudad de España son de Cabify o de Uber, pero esto no es así. Cabify y Uber son empresas comercializadoras de los servicios, es decir, las propietarias de la aplicación a través de la cual se solicita el servicio de transporte, pero realmente ellas no prestan el servicio de transporte, no son quien emplean al conductor que conduce el coche y no son las propietarias ni de las tarjetas o autorizaciones de transportes ni del coche asociado a ellas que nos lleva desde el origen al destino solicitado.

    La intervención de Cabify o Uber en el proceso es únicamente poner en contacto al pasajero con el prestador del servicio de transporte, el propietario de la autorización de transporte del vehículo en el que te montas. Esto, por supuesto, lo hacen a cambio de una comisión que cobran a quien recibe realmente el ingreso y asume el riesgo del transporte, el titular de la tarjeta VTC.

    Pero entonces, ¿Cómo puedo saber quien es realmente el titular de la autorización de transporte VTC que realiza el servicio de transporte?

    Conocerlo es muy sencillo. El Ministerio de Transportes dispone de un registro público donde poder consultar la información del titular de la autorización de transporte, del vehículo asociado a ella y determinados datos relacionados con la VTC, el vehículo y el titular de ambos elementos.

    Para consultarlo, basta con acceder al Registro de Empresas y Actividades de Transporte

    En este enlace, con tan sólo introducir un dato, podemos obtener toda la información sobre la VTC. Podemos indicar bien el NIF del titular de la tarjeta, la identificación del titular de la autorización o la matrícula del vehículo asociado a la VTC.

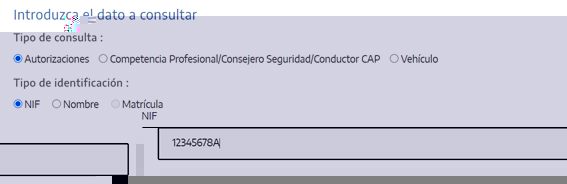
    Si queremos conocer cuantas o qué autorizaciones y vehículos tiene una persona o empresa determinada, marcaremos la opción de autorizaciones e indicaremos bien el NIF o bien el nombre de la entidad a consultar:

    Consulta de autorizaciones VTC por NIF o nombre de la entidad

    Por su parte, si queremos saber quién es el titular del vehículo de la VTC o qué autorización o tarjeta tiene asociada, marcaremos la opción de Vehículo e introduciremos la matrícula:

    Consulta del registro por matrícula del vehículo

    Introducida dicha información, obtendremos todos los datos del vehículo, de la autorización asociada, los datos del titular y los datos de contacto de este:

    ¿Puedo saber cuántas autorizaciones VTC tiene una empresa o qué vehículos tiene a su nombre?

    De igual manera, si en lugar de introducir los datos de un vehículo, introducimos los datos de un titular, el registro de VTC nos da un listado de autorizaciones VTC a nombre de dicho titular, así como de los vehículos adscritos:

    Tan sencillo como rellenar el formulario para obtener toda la información.

    Conocer esta información es imprescindible si vamos a realizar cualquier tipo de transacción con una autorización de transporte con conductor, VTC, pues no debemos adquirir algo sin comprobar quien consta oficialmente como titular de esta.